






 흑자 전환에 성공하며 반등의 계기를 마련했다. 다만 피자업계가 ...'))

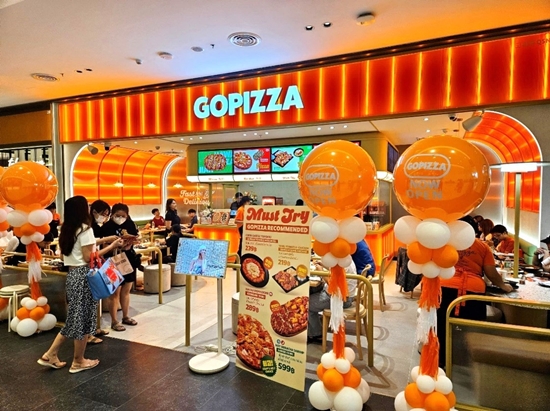
고피자가 2019년 이후 6년 연속 영업손실을 기록했지만 지난해 하반기 상각전영업이익(EBITDA) 흑자 전환에 성공하며 반등의 계기를 마련했다. 다만 피자업계가 저성장 국면에 접어든 만큼 흑자 기조를 지속할 수 있을지가 관건이다.
27일 공정거래위원회 가맹사업거래 정보공개서에 따르면 고피자는 2019년 영업손실 14억 원을 기록한 데 이어 2020년 27억 원, 2021년 49억 원, 2022년 48억 원, 2023년 57억 원, 2024년 38억 원의 영업손실을 각각 냈다. 매장 확대와 연구개발(R&D), 해외 법인 설립 등 선투자 비용이 실적에 부담으로 작용했다. 코로나19 시기 배달 수요 확대에도 공격적인 투자 기조를 유지한 영향이 컸다는 분석이다.
가맹점 수는 성장과 조정을 모두 겪었다. 2019년 38개였던 가맹점은 2022년 108개까지 늘었지만, 이후 효율화 작업을 거치며 2024년 95개로 줄었다. 외형 확장 과정에서 수익성이 낮은 점포를 정리하고 상권 경쟁력을 재점검한 결과로 풀이된다. 2024년 기준 가맹점 평균 매출액은 3억110만원 수준이다. 점포당 매출은 일정 수준을 유지했지만 원가와 인건비 부담은 여전한 변수로 꼽힌다.
가격 정책도 수익성 방어 전략의 일환이었다. 고피자는 원재료 가격과 물류비 상승 등을 반영해 2024년에 가격을 인상했다. 다만 1인 피자 콘셉트의 가성비 이미지를 유지하기 위해 인상 폭을 최소화했다는 게 회사 측 설명이다.
전환점은 지난해 하반기였다. 매장당 조리 시간을 단축한 스마트오븐 시스템과 소형 매장 중심의 출점 전략이 고정비 절감으로 이어지며 EBITDA 기준 흑자를 달성했다. 이는 감가상각비와 이자비용 등을 제외한 수익성 지표로, 현금창출력 개선의 신호로 해석된다. 다만 EBITDA 흑자가 곧바로 순이익 개선으로 이어지는 것은 아니라는 점에서 구조적 수익성 확보가 과제로 남는다.
[관련 기사]
- HK이노엔 조직문화 선도해… 준법경영 어워즈 대상 수상
2026-02-06
- HK이노엔 케이캡 미국 FDA 신약 허가 신청
2026-01-13
- HK이노엔 ‘케이캡’ 일본 사업권 인수
2025-12-15
- HK이노엔·한국화이자제약… 코로나 백신 국내 유통 계약
2025-09-04
- 미국시장에서 P-CAB 韓·日대전…케이캡 FDA 연내 신청
2025-08-10

[관련 기사]
- 542억 투입 ‘KAIST 김재철AI대학원’ 첫 삽… 2028년 준공 목표
2026-02-26
- 동원 김재철의 아낌없는 기부…AI인재양성 '603억 원의 밀알'
2026-01-26
- 동원그룹, AI 인재 육성 위한 경진대회 ‘AI 컴피티션’ 개최
2025-09-30
- [우리동네 명사들] 원양어선 6개월 선원 진경험… 한투증권 1위 조타수
2024-06-13
- 강원형 K-연어 산업 활성화 '시동'
2023-11-20
[관련 기사]

[관련 기사]
- 신한은행, 항공정비기업 찾아 생산적 금융 지원 논의
2026-06-04
- 신한은행, 서울대와 장기 협력 업무협약 체결
2026-05-12
- 신한은행, 베트남 경제사절단서 금융 협력 기반 확대
2026-04-27
- 신한은행, 신용대출 자격확인 절차 개편
2026-04-23
- 신한은행·산업연구원, 생산적 금융 활성화 위해 손잡아
2026-04-15
- 신한은행 경영진, 유언대용·치매안심신탁 가입
2026-04-13
[관련 기사]
- 주요 기업 총수 재산 1년 사이 35조 원 증가
2026-01-05
- 카카오 변호인단 검찰 항소에 “이미 반박된 주장”
2025-10-29
- [사설] 검찰 개혁이 왜 필요한지 재확인됐다
2025-10-23
- 김범수 1심 무죄… 사법 리스크 벗었다
2025-10-21
- 영풍 “SM 주가조작 몸통은 최윤범 회장”
2025-09-01
- 김범수 대신 오픈 AI? 카카오 주가 선방
2025-09-01
고피자는 이번 흑자 전환이 단순한 비용 절감이 아닌 푸드테크 기반 사업 모델 혁신의 결과라고 강조한다. 고피자 푸드테크 연구소가 개발한 ‘파베이크(Par-baked·초벌구이) 도우’는 매장에서 별도의 전문 인력이나 복잡한 공정 없이도 균일한 품질의 피자를 구현할 수 있도록 한 기술이다. 이를 통해 외식 매장을 넘어 제조·유통·솔루션 사업으로 확장할 수 있는 기반을 마련했다는 설명이다.
이 기술을 바탕으로 국내외 B2B 채널도 확대하고 있다. 싱가포르에서는 현지 세븐일레븐 30개 매장에 숍인숍 형태로 입점했다. 편의점 내 조리 시스템과 결합해 고정비 부담을 낮추면서 판매 접점을 넓힌 사례로 평가된다.
글로벌 전략도 재정비했다. 초기에는 직영점 중심으로 해외 시장에 진출했지만, 앞으로는 마스터프랜차이즈(MF) 방식으로 전환해 현지 기업과 협력하고 로열티 수익을 확보하겠다는 구상이다. 주력 시장인 인도에서는 60개 이상의 직영점을 기반으로 사업을 운영 중이며, 향후 수익성 개선을 통해 외형과 내실을 동시에 강화한다는 계획이다. 자체 K푸드 브랜드 ‘고추장’, ‘달코미’를 결합한 복합 매장 모델도 수익성 제고 전략의 일환이다.
업계 관계자는 “외형 성장에서 수익성 중심 경영으로 전환하는 분기점”이라며 “기술 기반 B2B 확장이 안정적인 현금 흐름으로 이어질지가 향후 기업 가치의 관건이 될 것”이라고 말했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보