




)

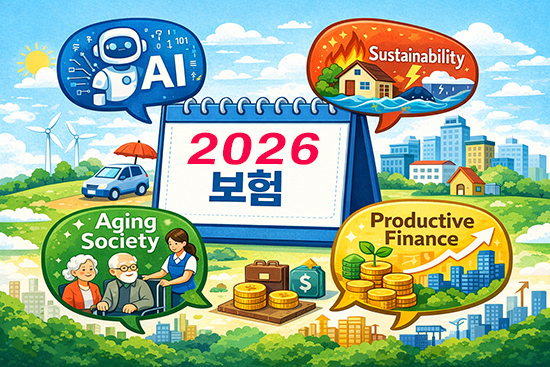
2026년 보험산업의 핵심 과제로 인공지능, 지속가능성, 고령사회, 생산적 금융이 꼽혔다.
보험연구원의 손재희 연구위원은 4일 발표한 리포트 이슈분석 ‘2026년 보험산업의 과제’에서 ASAP로 대표되는 인공지능(A), 지속가능성(S), 고령사회(A), 생산적 금융(P)의 네가지 축을 제시했다.
첫번째 과제인 AI(A)는 시험 적용을 넘어 실사용 단계로 빠르게 이동하고 있다. 보험금 지급심사, 고객관리, 언더라이팅 등 핵심 업무에서 활용이 늘고 있으며 국내 보험사 중 32개사가 AI를 활용 중이거나 활용 예정이다.
다만 AI는 설명 오류나 차별, 운영 장애 등과 같은 기존 위험을 증폭시키고 데이터 오염 등 새로운 리스크를 만들 수 있다. 이에 따라 AI를 능동형 영업지원 도구로 확장하는 동시에 AI 리스크를 서비스 기회로 전환하는 수익모델도 제시됐다.
두번째 과제인 지속가능성(Sustainability·S)은 재난 피해의 증가와 취약계층의 집중 피해가 동시에 핵심 변수로 떠올랐다. 국내 기준 2024년 자연재난 피해액은 9111억 원으로 증가 추세이며 대형산불 등의 재난 피해 규모도 커지는 양상이다. 재난이 커질수록 정부 재정 부담이 확대되는 만큼, 민간보험과 공적기관이 협력해 대응 역량을 높이고 보상·복구 부담을 공동 분담하는 모델이 제시됐다.

[관련 기사]
- 오익근 대신증권 대표 3연임 성공… 2년 더 이끈다
2024-03-21
- 회장보다 연봉 2배 높은 과장…다올투증 윤태호 과장 42억 원 수령
2024-03-17
- 이어룡 ‘국내 10번째’ 종합금융투자사에 도전장
2023-09-25
- 금감원 ‘디스커버리 펀드’ 9월 전면 재검사 착수
2023-08-27
- 젊어지는 재계… 1970년대생 ‘회장·부회장’ 60명 넘어
2023-08-23

[관련 기사]
- 스타벅스 美본사 "부적잘한 마케팅" 5·18단체에 사과
2026-06-07
- [사설] 스타벅스 악용한 국민의힘, 혐오 부추기는 뺄셈 정치
2026-05-26
- 정용진 “모든 책임은 나에게”… ‘5·18 탱크데이’ 사과
2026-05-26
- 고개 숙인 정용진, “모든 게 제 잘못”
2026-05-26
- 정용진 회장 직접 등판… 스벅 논란 수습 분수령 될까
2026-05-25
- 스타벅스 '탱크데이' 논란 소셜미디어에서도 확산
2026-05-23
[관련 기사]
[관련 기사]
- 카카오게임즈, 2025년 적자 전환
2026-02-11
- 카카오페이 순항·뱅크 건재… 카카오게임즈는 부진
2025-11-05
- 뱅크·페이는 잘 나가는데… 아픈 손가락 된 카카오게임즈
2025-08-06
- 카카오게임즈 1분기 영업손실 124억 원
2025-05-07
- 카카오게임즈 4분기 적자 전환
2025-02-11

[관련 기사]
- 김윤덕 “GTX 철근누락 국토부 책임… 오세훈도 사과해야”
2026-05-20
- 정원오-오세훈, ‘부동산 지옥’ 서로 네 탓… 난타전
2026-05-03
- 마포구, 구정 성과 점검·중장기 비전 제시
2026-01-08
- [스카이 View] 도시숲의 가치
2025-09-23
- “서해의 55 영웅들, 3개의 빛 기둥 되어 서울 하늘 빛 내”
2025-03-27
- 오세훈 “결단 시점 올 것”… 차기 대권 도전 시사
2024-12-26
세번째 과제인 고령사회(Aging Society·A)는 보험사의 역할 재정의를 요구했다. 특히 올해 3월 27일부터 시행되는 ‘돌봄통합지원법’에 따라 보건의료·장기요양·일상돌봄을 하나로 엮는 원스톱 체계가 본격화될 것이라는 전망이 나왔다.
동시에 치매 고령자의 재산권 보호가 부상하면서 정부는 올해 ‘치매안심 재산관리지원서비스’ 시범사업을 추진한다는 계획을 제시했다. 해당 시범사업은 올해 약 19억 원의 예산을 투입해 치매 환자 750명을 대상으로 공공신탁 시범사업을 시작한다. 보험사에는 신탁 기능을 포함한 고령자 종합 플랫폼으로의 역할이 강조됐다.
네번째 과제인 생산적 금융(Productive Finance·P)은 이번 정부의 핵심 과제다. 생산적 금융이 단순히 투자처를 넓히는 일이 아니라 보험사의 자산운용 체질을 장기·실물 중심으로 전환하는 과제라고 봤다.
작년 12월 150조원 규모로 국민성장펀드가 출범했으며 보험사 입장에서는 장기투자의 기회가 열리지만, 위험자산 투자가 요구자본 부담으로 이어질 수 있다는 경고를 담았다. 아울러 정부가 국민성장펀드 등 정책 자금을 통해 첨단·혁신 분야에 대규모 자금을 공급하는 구조를 설계한 만큼, 보험사는 장기자금의 안정적 공급자로서 참여 여지가 커졌다고 평가했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보