




)

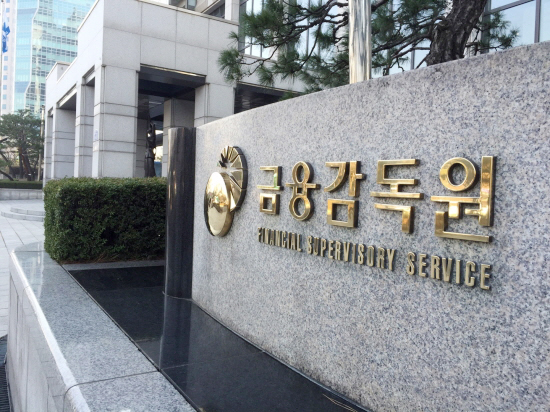
저축은행의 올해 상반기 순이익이 3배 가까이 늘었다. 이자이익은 거의 제자리였지만 유가증권 관련 이익이 늘고 대손비용이 줄면서 실적을 끌어올렸다. 유가증권 관련 이익 증가와 부실여신 감축에 따른 대손충당금 감소가 순이익 확대에 영향을 줬다.
금융감독원이 27일 발표한 ‘2026년 상반기 저축은행 및 상호금융조합 영업실적(잠정)’에 따르면 저축은행의 상반기 순이익은 7658억원으로 전년 동기 2570억원보다 5088억원 늘었다. 증가율은 198.0%다.
순이익 증가폭에 비해 이자이익은 크지 않았다. 상반기 이자이익은 2조7326억원으로 전년 동기보다 254억원(0.9%) 증가했다. 이자수익은 3130억원(7.0%) 줄었지만 이자비용이 3384억원(19.0%) 감소하면서 이자이익은 소폭 늘었다.
순이익을 끌어올린 건 비이자 부문이다. 유가증권 관련 이익은 전년 동기보다 4012억원 늘었다. 전체 비이자이익도 474억원에서 4364억원으로 3890억원 증가했다.

[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- 파리바게뜨, 美 텍사스 제빵공장 착공… “2027년 가동”
2025-09-17
- 대통령실, SPC 8시간 초과 야근 폐지 ‘긍정 평가’
2025-07-27
- SPC 파리바게뜨 ‘파란라벨’ 브랜드 론칭
2025-03-13
- SPC그룹 美텍사스 제빵공장 건립 확정… “2027년 완공”
2025-02-03
[관련 기사]
- ‘Mr 에너지’ 이만득, 친환경 도시가스 첨병 “나를 따르라”
2022-12-20
- 유상덕 ST인터내셔널 회장, 기업경영+미술문화 발전 ‘온 힘’
2022-07-06
- 삼천리 도시가스 전문기업으로 성장시킨 이만득… 외식사업에 본격 시동
2021-08-05
- 연탄재벌 유상덕, 40억 호화빌라 2채 전부 현금매입
2018-01-25
- 삼천리, 가스기업다운 ‘에너지 상생’ 실천
2018-01-24
- 삼천리, 지역사회 상생 ‘사랑받는 기업’ 거듭
2016-09-28
[관련 기사]
- HK이노엔 조직문화 선도해… 준법경영 어워즈 대상 수상
2026-02-06
- HK이노엔 케이캡 미국 FDA 신약 허가 신청
2026-01-13
- HK이노엔 ‘케이캡’ 일본 사업권 인수
2025-12-15
- HK이노엔·한국화이자제약… 코로나 백신 국내 유통 계약
2025-09-04
- 미국시장에서 P-CAB 韓·日대전…케이캡 FDA 연내 신청
2025-08-10

[관련 기사]
- 신한은행, 항공정비기업 찾아 생산적 금융 지원 논의
2026-06-04
- 신한은행, 서울대와 장기 협력 업무협약 체결
2026-05-12
- 신한은행, 베트남 경제사절단서 금융 협력 기반 확대
2026-04-27
- 신한은행, 신용대출 자격확인 절차 개편
2026-04-23
- 신한은행·산업연구원, 생산적 금융 활성화 위해 손잡아
2026-04-15
- 신한은행 경영진, 유언대용·치매안심신탁 가입
2026-04-13
[관련 기사]
- 신안우이 해상풍력 2조8900억 PF 약정 완료
2026-04-09
- KB국민은행, 최고 연 6% ‘군 장기간부 적금’ 출시
2026-02-24
- 금융감독원, 금융권과 함께 취약계층에 명절 선물 전달
2026-02-11
- KB국민은행, 취약계층 이자부담 덜어 금감원 포상
2026-01-29
- AI·디지털 격변 속 은행 경쟁환경 변화…‘과거 방식으론 뒤처질 수 있어’
2026-01-04
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
대손비용도 줄었다. 대손충당금전입액은 1조6550억원에서 1조3942억원으로 2608억원(15.8%) 감소했다. 금감원은 부실여신 감축 등이 대손비용 감소에 영향을 줬다고 설명했다.
자산 규모도 소폭 커졌다. 6월 말 저축은행 총자산은 120조6000억원으로 지난해 말보다 2조6000억원(2.2%) 증가했다. 대출자산은 95조8000억원으로 2조3000억원(2.5%) 늘었다.
수신은 같은 기간 99조원에서 100조4000억원으로 1조4000억원(1.4%) 증가했다. 자기자본은 순이익에 따른 이익잉여금 증가 등으로 15조2000억원에서 15조4000억원으로 2000억원(1.3%) 늘었다.
반면 건전성은 같은 방향으로 움직이지 않았다. 6월 말 저축은행 연체율은 6.26%로 지난해 말 6.04%보다 0.22%p 올랐다.
연체율 상승은 기업대출에서 두드러졌다. 기업대출 연체율은 지난해 말 8.00%에서 올해 6월 말 8.38%로 0.38%p 올랐다. 같은 기간 가계대출 연체율은 4.67%에서 4.60%로 0.07%p 낮아졌다.
대출 증가도 기업대출이 이끌었다. 기업대출은 지난해 말 46조2000억원에서 올해 6월 말 48조5000억원으로 2조3000억원(5.0%) 늘었다. 가계대출은 39조6000억원으로 지난해 말과 비슷한 수준을 유지했다.
고정이하여신비율은 연체율과 반대로 낮아졌다. 6월 말 고정이하여신비율은 8.16%로 지난해 말 8.43%보다 0.27%p 하락했다. 대손충당금적립률은 같은 기간 111.3%에서 107.9%로 3.4%p 낮아졌다.
자본비율도 소폭 낮아졌다. 6월 말 국제결제은행(BIS) 기준 자기자본비율은 15.73%로 지난해 말 15.85%보다 0.12%p 하락했다. 위험가중자산 증가율이 자기자본 증가율을 웃돈 영향이다.
위험가중자산은 지난해 말보다 2조9418억원(2.9%) 늘었다. 같은 기간 BIS 기준 자기자본은 3398억원(2.1%) 증가했다.
금감원은 저축은행의 순이익 규모가 확대됐지만 기업대출을 중심으로 연체율이 전년 말보다 상승했다고 평가했다. 하반기에는 경·공매와 자율매각 등을 통한 부실자산 정리와 대손충당금 적립, 자본확충 등 건전성 관리를 강화할 계획이다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보