




)

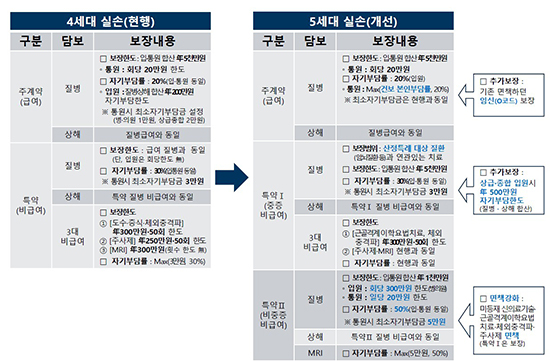
금융당국이 ‘5세대 실손의료보험’ 도입 카드를 꺼내 들었다. 비급여 쏠림과 과잉진료, 분쟁의 악순환을 끊기 위해 실손을 중증·필수의료 중심으로 다시 설계하겠다는 구상이다.
금융감독원은 18일 서울 여의도 금감원 대회의실에서 ‘과잉의료 및 분쟁 예방을 위한 실손보험 개선방안’을 주제로 ‘2025 금융소비자보호’ 토론회를 열었다.
이찬진 금감원장은 “실손보험은 국민의 의료비 부담을 덜어주기 위해 도입됐지만, 비급여 버블과 과잉진료, 분쟁과 적자가 겹치며 선량한 가입자의 보험료 부담을 키우고 있다”
며 “실손 체계를 근본적으로 손봐, 지속가능한 구조를 만들어야 한다”고 말했다.
실손보험의 현주소는 수치로도 확인된다. 전현욱 금감원 보험계리상품감독국 팀장은 “금감원 집계 기준 작년 실손보험 보험손익은 1조6000억 원대 적자를 기록했다”며 “특히 2013년부터 판매된 2세대(표준화 실손)의 보험료는 2013년 대비 약 4배 수준까지 올랐다”고 설명했다. 전 팀장은 “실손은 국민 의료비를 보전하는 필수 상품이지만, 비급여 쏠림과 만성 적자로 인해 보험료는 가파르게 오르고 신뢰는 떨어지는 역설적인 상황”이라며 “중증·필수의료 중심으로 구조를 갈아타야 한다”고 강조했다.
5세대 실손 구상의 골자는 비중증 비급여 축소와 자기부담 상향, 중증 비급여는 별도 특약으로 보호하는 이원화다. 도수치료, 일부 비급여 주사제, 미등재 신의료기술 등 과잉 우려가 큰 항목은 보장 대상에서 빼거나 자기부담률을 현행 30%에서 50%로 높이는 대신, 암·뇌질환 등 산정특례와 연계된 중증 비급여는 보장을 유지·보완하는 방식이다. 외래 급여는 건강보험 본인부담률과 연동해 상급종합병원 통원 시 소비자 부담을 최대 60% 수준까지 높여, 실손이 건보의 수요조절 기능을 잠식하지 않도록 하겠다는 구상도 내놨다.
[관련 기사]
- 최태원 이혼 소송 파기환송… 노태우 비자금 인정 안 했다
2025-10-16
- 최태원 회장 “차별화된 AI 경쟁력 만들어야”
2025-08-21
- SK그룹 “경영의 본질로 돌아가 신뢰 회복”
2025-06-15
- 최태원 “곧 다가올 AI 대확장 기회”
2024-11-03
[관련 기사]
- HK이노엔 조직문화 선도해… 준법경영 어워즈 대상 수상
2026-02-06
- HK이노엔 케이캡 미국 FDA 신약 허가 신청
2026-01-13
- HK이노엔 ‘케이캡’ 일본 사업권 인수
2025-12-15
- HK이노엔·한국화이자제약… 코로나 백신 국내 유통 계약
2025-09-04
- 미국시장에서 P-CAB 韓·日대전…케이캡 FDA 연내 신청
2025-08-10
[관련 기사]
- 월드컵 특수 예전 같지 않아도… 식품·주류업계 응원 마케팅 시동
2026-05-28
- 손흥민에 패한 메시 심판실 난입설... 소문의 진실은?
2026-02-24
- 손흥민 vs 메시... 22일 MLS 개막전서 격돌
2026-02-19
- 파리바게뜨, 식품업계 최초 美 ‘LAFC’와 공식 파트너십 체결
2025-12-30
- 손흥민, MLS 데뷔 6경기 만에 첫 해트트릭
2025-09-19
- [최창영의 청년문화 돌아보기] 손흥민, 미국식 영웅서사의 막이 오르다
2025-09-01
[관련 기사]
- 주요 상장사 배당 15.3% 증가… 1위는 삼성전자
2026-02-24
- 성장 택한 코웨이 vs 환원 압박 얼라인… 주총 앞 긴장 고조
2026-02-12
- 위기일수록 오뚝이 DNA… 넷마블 방준혁 자수성가 신화
2025-12-23
- 이재용 회장 주식 재산 증가 1위… 1.4조 늘어 13조
2023-07-04
- 그룹 총수 주식재산, 반년 새 1.4조 원↑… 19명 웃고 14명 울어
2023-07-04
- 권영식, 신작 국내 9종·中 5종 출시 “적자 떨쳐라”
2023-06-11
[관련 기사]
- ‘Mr 에너지’ 이만득, 친환경 도시가스 첨병 “나를 따르라”
2022-12-20
- 유상덕 ST인터내셔널 회장, 기업경영+미술문화 발전 ‘온 힘’
2022-07-06
- 삼천리 도시가스 전문기업으로 성장시킨 이만득… 외식사업에 본격 시동
2021-08-05
- 연탄재벌 유상덕, 40억 호화빌라 2채 전부 현금매입
2018-01-25
- 삼천리, 가스기업다운 ‘에너지 상생’ 실천
2018-01-24
- 삼천리, 지역사회 상생 ‘사랑받는 기업’ 거듭
2016-09-28
전 팀장은 2013년 이후 판매된 실손상품에 5년·15년 재가입 주기가 설정돼 있는 점을 들며 “재가입 시점마다 5세대 실손으로 갈아타는 구조가 될 것”이라고 설명했다. 개선안이 그대로 시행되면 2026년부터 2036년 사이 약 10년간 2000만 건 안팎의 계약이 순차적으로 5세대로 전환될 것으로 전망된다.
덧붙여 실손보험 분쟁이 늘고 내용도 복잡해졌다는 진단도 나왔다. 유명신 금감원 분쟁조정2국 팀장은 “실손이 질병 또는 상해로 인한 입원·통원 치료를 보장하는 포괄 약관구조(네거티브 방식)라 질병 여부, 의료기관 자격, 입원·통원 구분, 치료 필요성을 둘러싼 다툼이 이어진다”고 지적했다. 특히 2022년 대법원이 백내장 수술의 ‘실질적 입원 필요성’을 엄격하게 본 뒤 관련 입원보험금 분쟁이 크게 늘었다고 설명했다.
의료비 자체보다 ‘어디까지를 보장할 것인가’를 둘러싼 구조적 긴장도 부각됐다. 유 팀장은 “실손이 보장하는 비급여 항목을 중심으로 과도한 가격 편차가 나타나고, 실손 가입 여부에 따라 진료 선택이 달라지는 현상이 벌어지고 있다”고 말했다. 작년 국민건강보험공단·의료정책연구원 설문조사에서는 응답자의 87.9%가 ‘실손 보장 가능 여부를 질문받은 경험이 있다’고 했고, 실손 가입 여부를 진료 과정에서 확인해 본 적이 있다는 응답도 절반 가까이 나왔다. 아울러 의사 813명을 대상으로 조사한 결과, 79.1%가 “실손보험 청구를 위한 진단서 작성을 요청받은 경험이 있다”고 답했고, 이 가운데 66.7%는 “실손보험금 수령을 염두에 두고 진료기록을 더 상세히 작성한 적이 있다”고 응답해 실손이 진료 패턴에 영향을 미치고 있음이 드러났다.
이찬진 원장은 “실손보험 정책은 건강보험 등 공보험과 복잡하게 얽혀 있어 감독당국 노력만으로는 한계가 분명하다”며 “소비자·의료계·보험업계 의견을 바탕으로 현실적인 5세대 실손 모델을 만들고, 과잉의료와 분쟁을 줄이면서 선량한 가입자의 보험료 부담을 완화할 수 있도록 관계 부처와 긴밀히 협의하겠다”고 말했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보