




)

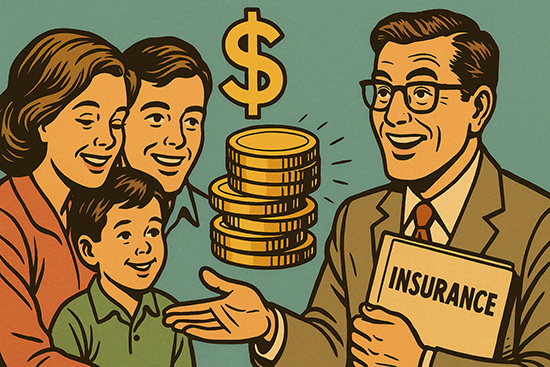
보험과 신탁을 결합한 ‘보험금청구권신탁’이 유족의 새로운 자산관리 수단으로 주목받고 있다. 보험사에도 새로운 수익원이 될 수 있는 만큼, 제도적 지원과 규제 완화를 통해 다양한 선택지를 제공해야 한다는 목소리가 나오고 있다.
보험연구원(KIRI)의 지광운 국립군산대학교 법학과 교수는 25일 발표한 KIRI 리포트 특별기고(보험금청구신탁 활성화를 위한 법적 쟁점)에서 보험금 관리 수단으로써 신탁업을 보험사의 부수업무로 인정하는 방안을 마련해 고령화 사회의 효과적인 자산관리 수단으로 자리잡을 수 있도록 관련 법제를 정비할 필요가 있음을 강조했다.
보험금청구권신탁은 보험의 위험관리 기능과 신탁의 재산관리 기능이 결합된 제도다. 예를 들어 피보험자 사망 뒤 유족이 거액의 보험금을 받더라도 사회적·정신적 충격으로 합리적 관리가 어려운 경우, 보험금청구권을 신탁재산으로 맡겨 전문 수탁자가 관리하도록 할 수 있다.
그러므로 이 제도는 유언대용신탁의 성격을 갖는다. 국내에서도 KB국민은행 등에서 유언대용신탁을 출시하기도 했고 2003년 개정된 보험업법에도 보험사의 경영업무에 신탁업이 포함됐다.
다만 도입 초기인 만큼 법적 쟁점도 있다. 우선 현행 제도는 생명보험에 한해 최소 3000만원 이상의 보험금에 대해서만 신탁을 허용하고 있다. 반면 일본 등 해외에서는 신탁재산의 최소 금액 규정이 없어 다양한 활용이 가능하다.
[관련 기사]
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
- 케이뱅크, 소상공인 보증부대출 출시
2025-11-20
- KB국민은행, 중기진흥공단과 중소기업 재직자 지원 협약 체결
2025-11-17
- NH농협은행‘조직개편’발표 내부 반발 확산… IT·본점 조직 흔들
2025-11-17
- “인적 쇄신” 농협… 혁신 TF팀장 ‘낙하산·기소’ 논란 불 붙었다
2025-11-16
- [우리동네 명사들] ‘디지털 전문가’ 강태영… 디지털 리딩뱅크 도약 박차
2025-07-27
[관련 기사]
- 백종원, 요새 뭐하나 했더니… ‘상주곶감축제’ 빼꼼
2026-01-28
- 백종원 “국감 불출석, 글로벌 협약 일정 때문”… 해외서 K-푸드 행보
2025-10-29
- 쿠팡·무신사·홈플러스 등 국감 줄소환… 플랫폼 수수료·노동 문제 ‘도마 위’
2025-10-12
- 더본코리아, 상장 후 최저가 추락… 실적 악화·이미지 타격에 삼중고
2025-08-25
- 더본코리아, 가맹점주 ‘월세 카드 결제 서비스’ 도입
2025-07-29

[관련 기사]
- 스타벅스 美본사 "부적잘한 마케팅" 5·18단체에 사과
2026-06-07
- [사설] 스타벅스 악용한 국민의힘, 혐오 부추기는 뺄셈 정치
2026-05-26
- 정용진 “모든 책임은 나에게”… ‘5·18 탱크데이’ 사과
2026-05-26
- 고개 숙인 정용진, “모든 게 제 잘못”
2026-05-26
- 정용진 회장 직접 등판… 스벅 논란 수습 분수령 될까
2026-05-25
- 스타벅스 '탱크데이' 논란 소셜미디어에서도 확산
2026-05-23

[관련 기사]
- 홍명보호 이라크 3-2 꺾고 5부능선 넘었다… 북중미 직행 청신호
2024-10-16
- ‘홍명보호’ 96위 팔레스타인에 충격의 무승부 … 경기장 팬들 야유
2024-09-06
- 외국인만 약 100명 가량 살핀 축구협회… 결국 돌고돌아 홍명보
2024-07-07
- [박병헌의 스포츠 세상] 국민도 함께한 한국 축구의 애환
2024-05-23

[관련 기사]
- [부(富)의 지도 2025 ⑦]한강+숲+문화… 강북 신흥부촌 결정판 성수
2025-10-16
- ‘베아제·우루사’ 아버지… 윤영환 대웅제약 창업주 88세로 별세
2022-08-20
- 윤재승 회장 없는 대웅제약, 의약 개발 사활… 亞 4개국 진출도
2022-05-12
- 대웅제약 떠난 ‘막말논란’ 윤재승 회장… 헬스케어 기업 미래는
2020-10-04
- 젊은피 전승호 패착인가…호실적 해외사업 적자행렬
2019-02-13
- 뱉은말은 사직서로 주워담을 수 없다
2018-08-30
리포트는 우리나라에서도 신탁업의 최소 금액 규정을 폐지하고 상해·질병보험으로까지 범위를 확대해야 한다고 주장한다. 또 현재는 보험계약대출이 있을 경우 신탁 설정 자체가 불가한데, 이를 보완해 일정 한도 내에서 대출을 허용하고 공제 후의 금액을 기준으로 신탁을 설정할 수 있도록 제도 개선이 필요하다고 지적하고 있다.
아울러 신탁수익자의 범위 문제도 다뤘다. 현재는 배우자와 직계 존비속에 신탁수익자가 한정돼 있어 사실혼, 약혼자, 동성 파트너 등의 가족 형태에 적용하기 어려운 한계가 있고 공익단체는 수익자가 될 수 없다. 이에 대한 대안으로 수익자 범위를 형제자매, 4촌 이내 혈족까지 확대하고 공익단체를 수익자로 지정 가능하도록 법령을 개정하는 방안을 제시했다.
현재 보험금청구권신탁은 투자권유대행인만 취급할 수 있지만 보험설계사도 별도 교육과 자격시험을 거쳐 권유를 허용하자는 방안도 제기됐다. 아울러 신탁업을 부수업무로 명시해 보험사가 신탁 관련 서비스를 합법적으로 제공할 수 있도록 해야 한다고 제안도 나왔다. 이어 신탁기관이 융자나 보증을 조건으로 신탁상품 구입을 강제하는 경우, 우월적 지위 남용이 될 수 있는 만큼 불공정경쟁행위와 이해상충을 방지 할 수 있는 장치 마련이 필요하다는 지적도 덧붙였다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보