




)

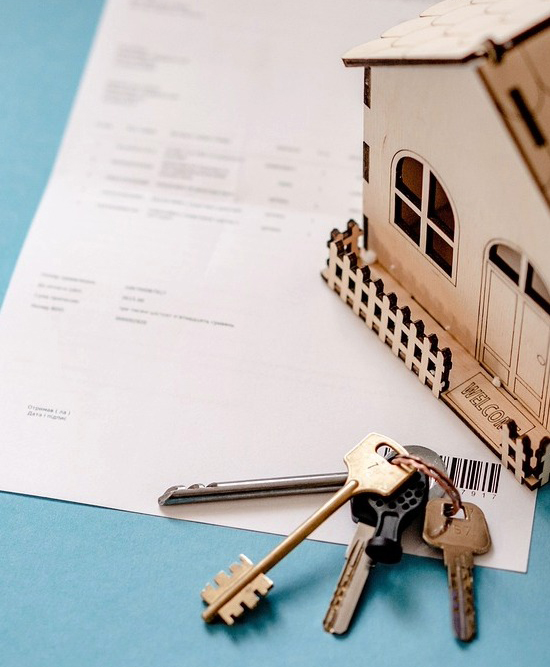
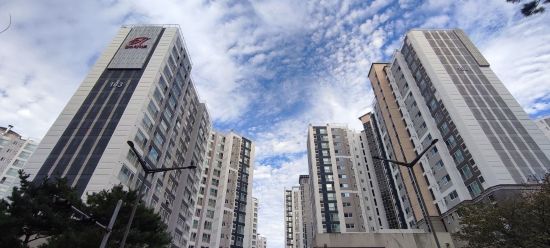
보험사가 집주인이 되는 장기 임대주택이 나온다. 개정된 보험업법 시행령에 따라 보험사가 자회사를 통해 민간임대주택 사업을 영위할 수 있는 길이 열렸기 때문이다.
금융위원회는 “이 같은 내용을 담은 보험업법 시행령 개정안이 국무회를 통과해 이달 28일 시행 예정”이라고 21일 밝혔다.
이번 개정의 핵심은 보험회사 ‘자회사’가 수행할 수 있는 업무 목록에 ‘민간임대주택에 관한 특별법’상 임대업이 명시적으로 추가된 점이다. 그동안 보험사의 부동산 관련 업무는 사옥관리나 자산운용 차원의 범주에 주로 국한돼 있었지만 앞으로는 자회사가 장기임대주택의 임대·운영을 맡고 모회사인 보험사는 장기투자성 자금을 공급하는 구조가 제도권 안에 자리잡게 된다.
윤세열 금융위원회 보험과 사무관은 “정부가 임대주택 공급자로 보험회사가 적합하다고 판단해 공급자로 들어올 수 있도록 한 것”이라며 “장기임대주택사업 공급을 늘려 사회적 수요에 부응하는 제도 정비”라고 설명했다.
윤 사무관은 보험사의 자회사에 임대사업을 허용한 이유를 ‘위험 차단’으로 밝혔다. 임대료·공실·분쟁에서 생길 손실과 책임을 자회사에 묶어 두고, 모회사 재무와 평판으로 번지지 않게 하겠다는 뜻이다.
[관련 기사]
- 오익근 대신증권 대표 3연임 성공… 2년 더 이끈다
2024-03-21
- 회장보다 연봉 2배 높은 과장…다올투증 윤태호 과장 42억 원 수령
2024-03-17
- 이어룡 ‘국내 10번째’ 종합금융투자사에 도전장
2023-09-25
- 금감원 ‘디스커버리 펀드’ 9월 전면 재검사 착수
2023-08-27
- 젊어지는 재계… 1970년대생 ‘회장·부회장’ 60명 넘어
2023-08-23

[관련 기사]
- 50조 수혈 ‘2차 메가프로젝트’ 가동… “바이오·AI 화력 집중”
2026-04-14
- 월급 12만원 증권맨, 100억 창업주로… 미래에셋 박현주 회장
2025-12-31
- 미래에셋운용 글로벌 운용자산 360조 돌파
2024-09-25
[관련 기사]
- [우리동네 명사들] 정동원 인공지능 솔로 아이돌 ‘JD1’로 다양한 도전
2024-06-11
- ‘트로트 아이돌’ 정동원, 10대에 어엿한 건물주
2023-02-25
[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- 파리바게뜨, 美 텍사스 제빵공장 착공… “2027년 가동”
2025-09-17
- 대통령실, SPC 8시간 초과 야근 폐지 ‘긍정 평가’
2025-07-27
- SPC 파리바게뜨 ‘파란라벨’ 브랜드 론칭
2025-03-13
- SPC그룹 美텍사스 제빵공장 건립 확정… “2027년 완공”
2025-02-03
[관련 기사]
- 카카오게임즈, 2025년 적자 전환
2026-02-11
- 카카오페이 순항·뱅크 건재… 카카오게임즈는 부진
2025-11-05
- 뱅크·페이는 잘 나가는데… 아픈 손가락 된 카카오게임즈
2025-08-06
- 카카오게임즈 1분기 영업손실 124억 원
2025-05-07
- 카카오게임즈 4분기 적자 전환
2025-02-11
이번 개정안에는 보험영업 환경 전반을 재편하는 조치도 담겼다. ‘간단손해보험대리점’의 명칭을 ‘간단보험대리점’으로 바꾸고 판매 범위를 손해보험에서 생명·제3보험까지 넓혔다. 이에 따라 부동산 중개·대리업자가 신용생명보험을 판매하거나 요양병원에서 낙상상해보험을 판매할 수 있게 되는 등 밀착형 간편 상품의 공급이 확대될 전망이다.
금융민원 처리체계도 효율화된다. 분쟁 소지가 없는 단순민원을 보험협회가 상담·처리할 수 있도록 근거를 마련해 금융감독원은 의료·법률 쟁점이 얽힌 분쟁민원 해결에 집중하도록 했다. 접수창구는 금감원으로 일원화하고, 협회 내 전담조직을 설치해 처리결과를 공시하는 방안이다.
아울러 해외 자회사의 채무보증 시엔 모회사와 동일하게 지급여력(K-ICS·킥스) 권고기준을 130%로 정비했다. 올해 6월 보험업법 감독규정 개정으로 진행된 다른 권고기준과 정합성을 맞춘 것이다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보