# A씨는 임신과 출산 과정에서 산전 진찰, 분만 관련 의료비가 발생했다. 기존에 본인이 가입한 실손보험에서는 임신·출산 관련 의료비는 보장 대상이 아니지만, 5세대 실손에서는 급여 의료비 항목이라면 보장을 받을 수 있다는 사실을 알게 됐다.
# B군은 언어 발달 지연 진단 이후 치료를 이어가고 있다. 지속적인 치료비가 발생했지만, 태아 시기에 가입한 5세대 실손보험이 발달장애 급여 의료비를 보장하면서 부담을 일부 줄일 수 있게 됐다.
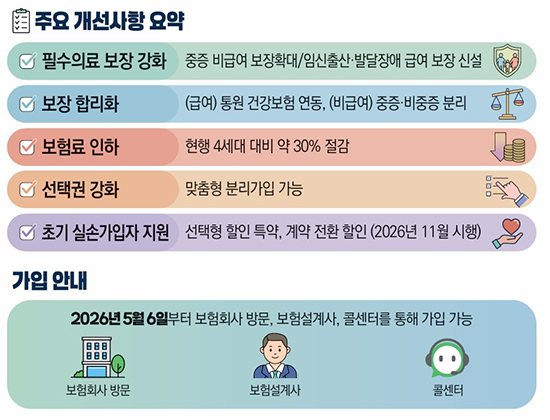
5세대 실손의료보험이 6일부터 출시된다. 새 상품은 그 이전의 실손보험에서 보장되지 않았던 임신·출산과 발달장애를 급여 의료비에 한해 신규보장하고 암·뇌혈관·심장질환·희귀난치성질환 등 치료비 부담이 큰 중증질환 보장을 강화도수치료·비급여 주사제 등 과잉 이용 우려가 큰 비중증 비급여 보장은 줄이는 방식이다.
금융당국은 “6일부터 16개 보험회사가 5세대 실손보험을 판매한다”고 5일 밝혔다. 생명보험사 7곳과 손해보험사 9곳이 우선 판매에 들어가며, 신한EZ손해보험은 전산 준비 등을 거쳐 내달 1일부터 출시한다.
5세대 실손보험의 핵심은 급여와 비급여를 다시 나누고, 비급여 안에서도 중증과 비중증을 구분한 점이다. 급여 입원은 기존처럼 자기부담률 20%를 유지한다. 반면 급여 통원은 건강보험 본인부담률과 연동해 자기부담금을 산정한다. 병원에서 통원 급여 의료비 50만 원이 발생하고 건강보험공단이 30만 원, 가입자가 20만 원을 부담한 경우 건강보험 본인부담률 40%를 적용해 가입자 자기부담금은 8만 원이 된다. 나머지 12만 원을 보험금으로 받는 구조다.
비급여는 중증 비급여와 비중증 비급여로 나뉜다.
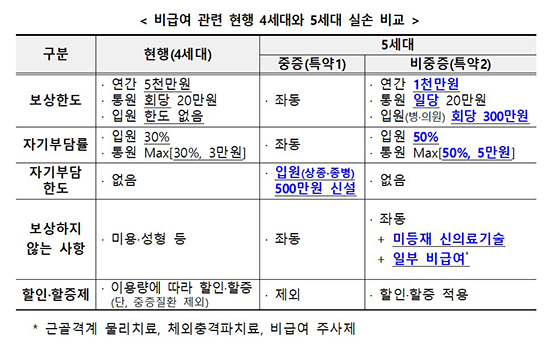
중증 비급여는 기존 보장 수준을 유지하면서 상급종합병원과 종합병원 입원 치료에 연간 자기부담 상한 500만 원을 새로 둔다. 중증질환으로 입원 치료를 받더라도 연간 자기부담금이 500만 원을 넘으면 이후 초과분부터는 100% 보장효과가 있다. 이전 세대 실비가 입통원 구분 없이 연간 자부담금 200만 원 혹은 300만 원 한도였던 점을 감안하면, 보장규모가 축소된 양상이다.
반면 비중증 비급여는 보장한도가 기존 연 5000만 원에서 연 1000만 원으로 줄고, 자기부담률은 30%에서 50%로 오른다. 도수치료 등 근골격계 물리치료, 체외충격파 치료, 비급여 주사제, 미등재 신의료기술 등 일부 항목은 비중증 비급여 보장에서 제외된다.
보험료는 낮아진다. 금융당국은 5세대 실손보험료가 4세대보다 약 30%, 1·2세대보다 50% 이상 저렴할 것으로 예상했다. 기본계약인 급여 보장과 중증 비급여 특약만 가입하면 4세대 대비 약 절반 수준의 보험료로 가입할 수 있다. 영업 현장에서도 이를 인지하고 있었다.
한 업계 관계자는 본지에 “본인이 어떤 치료를 자주 받는지 잘 따져보고 결정해야 한다”며 “예를 들어 도수치료처럼 5세대 전환 시 보장이 줄어드는 담보가 다수 있어 각 개인이 상황을 신중히 고려해야 한다”고 말했다.
기존 1~4세대 실손보험 가입자는 본인이 가입한 보험회사에서 5세대 실손으로 전환할 수 있다. 전환은 원칙적으로 별도 심사 없이 가능하다. 다만 보장종목을 확대하거나 전환 철회 뒤 다시 신청하는 경우에는 심사를 받을 수 있다. 전환 후 마음이 바뀌면 6개월 이내 철회할 수 있다. 3개월 이내에는 보험금 지급 사유가 생겨도 기존 상품으로 돌아갈 수 있고 3개월이 지난 뒤에는 보험금 수령이 없는 경우 철회할 수 있다.
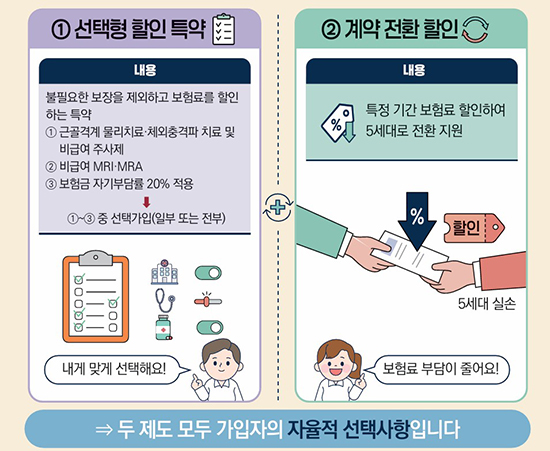
11월부터 선택형 할인·계약전환 할인 도입
▲ 11월부터 2013년 3월 이전에 가입한 초기 실손보험 가입자는 선택형 할인과 계약전환 할인 제도를 택일해 선택할 수 있다. 금융위원회
2013년 3월 이전에 가입한 초기 실손보험 가입자를 위한 별도 제도도 11월부터 시행한다. 초기 실손 가입자는 기존 계약을 유지하면서 일부 보장을 제외하고 보험료를 낮추는 ‘선택형 할인 특약’을 선택할 수 있다. 근골격계 물리치료·체외충격파 치료·비급여 주사제, 비급여 MRI·MRA, 자기부담률 20% 적용 등을 선택하는 방식이다. 전체 옵션을 선택하면 1세대는 약 40%, 2세대는 약 30%대 보험료 할인이 예상된다.
5세대로 전환하는 초기 실손 가입자에게 일정 기간 보험료를 깎아주는 계약전환 할인 제도도 도입된다. 1·2세대 재가입 주기 없는 가입자가 5세대로 전환하면 5세대 보험료를 3년간 50% 할인받을 수 있다. 다만 이 제도는 11월부터 6개월간 시행한 뒤 연장 여부를 검토한다.
소비자는 단순히 보험료만 보고 결정하기보다 최근 3년간 낸 보험료와 실제 받은 보험금, 앞으로 예상되는 치료 계획을 비교해야 한다. 보험료를 많이 내고도 보험금을 거의 받지 않았다면 5세대 전환이나 선택형 할인 특약이 유리할 수 있다. 반대로 중증 치료가 예정돼 있거나 비급여 치료 이용 가능성이 크다면 기존 상품 유지가 나을 수 있다.








)


 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요


 기사제보